


সংক্ষিপ্তসার: ভারতের ইউনিফায়েড পেমেন্টস ইন্টারফেস বা UPI গত এক দশকে দেশের অর্থনৈতিক লেনদেনের চেহারা বদলে দিয়েছে। বর্তমানে বিশ্বের তাৎক্ষণিক অর্থপ্রদানের ব্যবস্থায় ভারতের UPI একটি গুরুত্বপূর্ণ স্থান দখল করেছে। ২০২৪ সালের হিসাব অনুযায়ী, বিশ্বজুড়ে তাৎক্ষণিক অর্থপ্রদানের লেনদেনের প্রায় ৪৯ শতাংশের সঙ্গে UPI যুক্ত ছিল। দেশের এই প্রযুক্তি এখন ভারতীয় সীমানা পেরিয়ে একাধিক দেশেও পৌঁছে গিয়েছে।
অর্থনীতি ডেস্ক: একসময় ভারতে টাকা পাঠানো মানেই ছিল ব্যাংকে যাওয়া, দীর্ঘ অপেক্ষা কিংবা নগদ অর্থের উপর নির্ভরতা। মোবাইল ফোন এবং ইন্টারনেটের প্রসারের সঙ্গে সেই ছবিটা দ্রুত বদলে গিয়েছে। এখন একটি মুঠোফোন এবং একটি পরিচিত সংকেত দিয়েই কয়েক সেকেন্ডে টাকা পাঠানো সম্ভব। এই পরিবর্তনের কেন্দ্রে রয়েছে UPI। এটি শুধু একটি টাকা পাঠানোর ব্যবস্থা নয়। ভারত এমন একটি উন্মুক্ত ডিজিটাল পরিকাঠামো তৈরি করেছে, যার উপর ব্যাংক, আর্থিক প্রতিষ্ঠান এবং বিভিন্ন প্রযুক্তিনির্ভর সংস্থা নিজেদের পরিষেবা গড়ে তুলতে পারছে। এই কারণেই ভারতের ডিজিটাল অর্থপ্রদানের সাফল্য এখন দেশের গণ্ডি ছাড়িয়ে আন্তর্জাতিক ক্ষেত্রেও আলোচনার বিষয়।
বিশ্বের তাৎক্ষণিক লেনদেনে ভারতের বড় অংশীদারি
ভারতের UPI ব্যবস্থার সবচেয়ে উল্লেখযোগ্য সাফল্য হল এর বিপুল পরিমাণ ব্যবহার। আন্তর্জাতিক গবেষণা সংস্থা ACI Worldwide-এর তথ্য অনুযায়ী, ২০২৩ সালে ভারতে প্রায় ১২৯.৩ বিলিয়ন তাৎক্ষণিক অর্থপ্রদানের লেনদেন হয়েছিল। সেই সময় বিশ্বে মোট তাৎক্ষণিক অর্থপ্রদানের লেনদেনের প্রায় ৪৯ শতাংশের সঙ্গে ভারত যুক্ত ছিল। অর্থাৎ বিশ্বের প্রতি দুইটি তাৎক্ষণিক লেনদেনের মধ্যে প্রায় একটি ভারতের ব্যবস্থার মাধ্যমে সম্পন্ন হয়েছে। এই পরিসংখ্যান থেকেই বোঝা যায়, UPI কত দ্রুত একটি জাতীয় পরিষেবা থেকে আন্তর্জাতিকভাবে গুরুত্বপূর্ণ প্রযুক্তিতে পরিণত হয়েছে। তবে এখানে একটি বিষয় পরিষ্কার রাখা জরুরি। বিশ্বের মোট ডিজিটাল লেনদেনের ৫০ শতাংশ UPI-এর মাধ্যমে হয়, এমন দাবি সঠিক নয়। প্রায় ৪৯ শতাংশের হিসাবটি নির্দিষ্ট সময়ের বিশ্বব্যাপী তাৎক্ষণিক অর্থপ্রদানের লেনদেনের পরিমাণকে নির্দেশ করে।
UPI-এর শক্তি কোথায়?
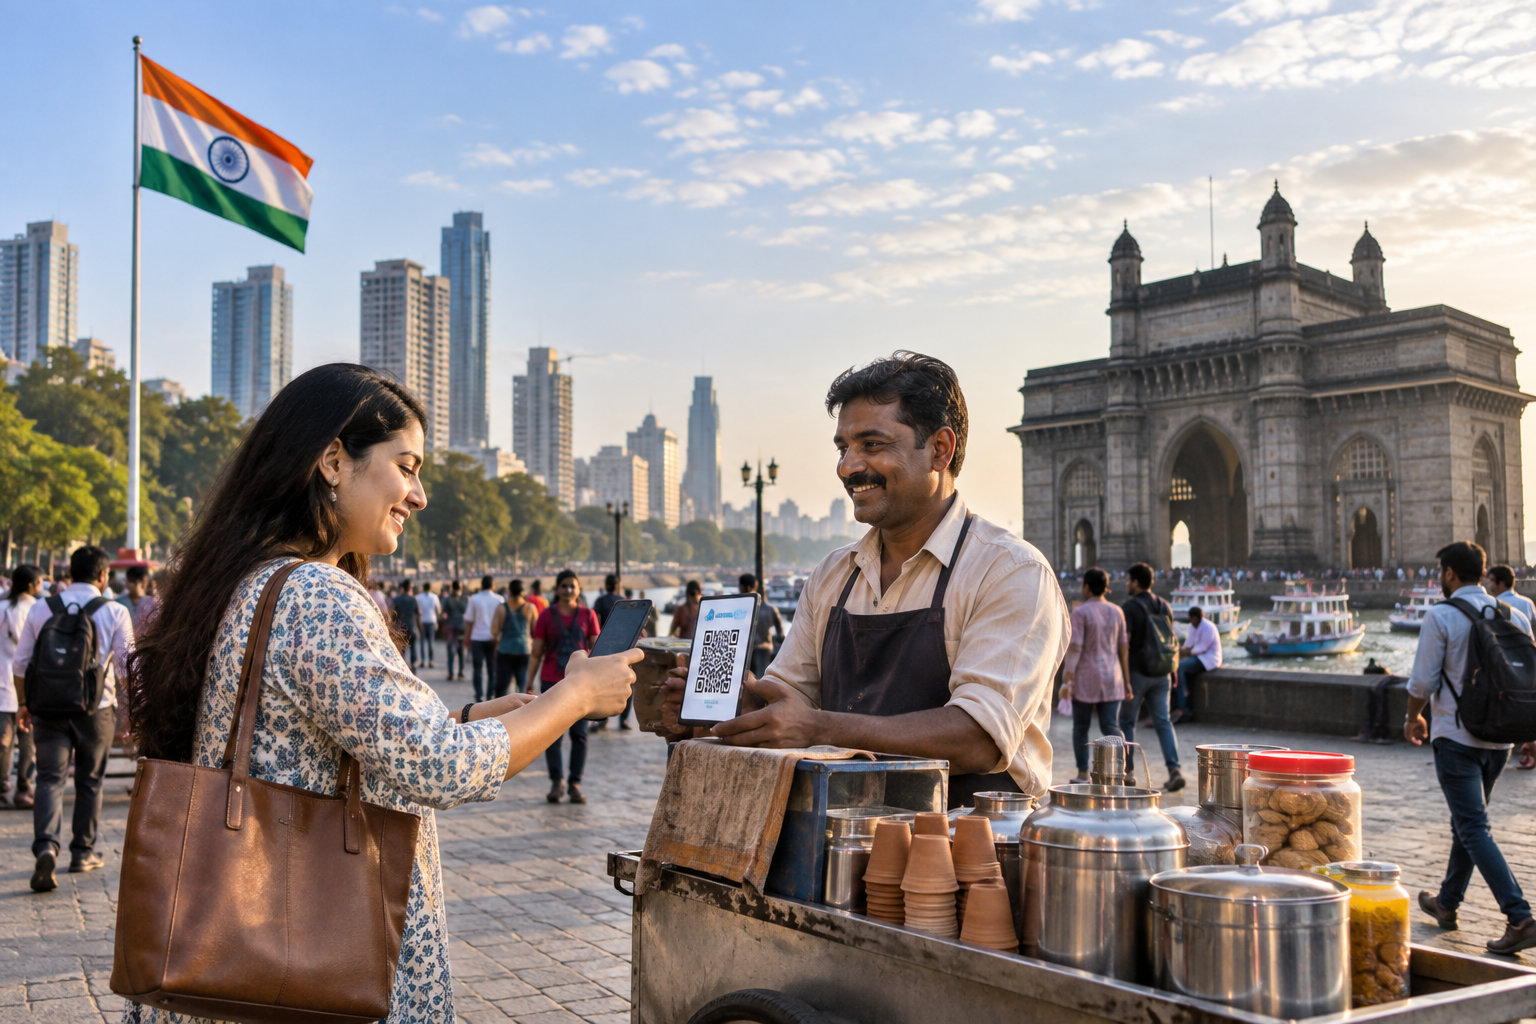
UPI-এর সাফল্যের অন্যতম কারণ হল এর আন্তঃসংযোগ ব্যবস্থা। বিভিন্ন ব্যাংক এবং অর্থপ্রদানের পরিষেবা একই ব্যবস্থার মধ্যে কাজ করতে পারে। ফলে একজন গ্রাহক একটি ব্যাংকে অ্যাকাউন্ট রেখেও অন্য একটি অর্থপ্রদানের পরিষেবা ব্যবহার করে টাকা পাঠাতে পারেন। দোকানে রাখা একটি সংকেত চিহ্ন স্ক্যান করেও সরাসরি অর্থপ্রদান করা যায়। এই সহজ ব্যবস্থাই UPI-কে সাধারণ মানুষের কাছে দ্রুত গ্রহণযোগ্য করে তুলেছে। শহরের বড় দোকান থেকে গ্রামের ছোট ব্যবসা, ট্যাক্সি থেকে চায়ের দোকান, সর্বত্র এর ব্যবহার ছড়িয়ে পড়েছে। ডিজিটাল অর্থপ্রদান তাই আর কেবল প্রযুক্তিপ্রেমী মানুষের বিষয় নয়। এটি দৈনন্দিন জীবনের অংশ হয়ে উঠেছে।
সরকারি পরিকাঠামো, বেসরকারি উদ্ভাবন
UPI-এর পিছনে রয়েছে ভারতের ডিজিটাল জনপরিকাঠামোর একটি বৃহত্তর ধারণা। রাষ্ট্র মূল পরিকাঠামো তৈরি করেছে। এরপর ব্যাংক, প্রযুক্তি সংস্থা এবং নতুন আর্থিক পরিষেবা প্রদানকারী সংস্থাগুলি সেই পরিকাঠামোর উপর নিজেদের পরিষেবা তৈরি করেছে। এই ব্যবস্থার একটি গুরুত্বপূর্ণ বৈশিষ্ট্য হল উন্মুক্ততা। একটি নির্দিষ্ট বেসরকারি প্রতিষ্ঠানের নিয়ন্ত্রণে পুরো অর্থপ্রদানের ব্যবস্থা না রেখে বিভিন্ন সংস্থাকে একই কাঠামোর মধ্যে কাজ করার সুযোগ দেওয়া হয়েছে। এর ফলে প্রতিযোগিতা বেড়েছে এবং নতুন পরিষেবা তৈরির সুযোগও তৈরি হয়েছে। এই মডেলটি ভারতের জন্য একটি গুরুত্বপূর্ণ শিক্ষা দিয়েছে। রাষ্ট্র যদি প্রয়োজনীয় ডিজিটাল ভিত্তি তৈরি করে দেয়, তাহলে তার উপর বেসরকারি উদ্যোগ এবং প্রযুক্তিগত উদ্ভাবনের সুযোগ অনেকটাই বেড়ে যায়।
নগদ নির্ভরতা থেকে ডিজিটাল অর্থনীতি
UPI-এর বিস্তার ভারতের অর্থনীতিতেও একটি বড় পরিবর্তন এনেছে। ছোট ব্যবসায়ীদের জন্য অর্থ গ্রহণের ব্যবস্থা সহজ হয়েছে। গ্রাহকদের হাতে নগদ টাকা রাখার প্রয়োজন কমেছে। একই সঙ্গে লেনদেনের একটি ডিজিটাল রেকর্ড তৈরি হচ্ছে। এর ফলে ছোট ব্যবসা, আর্থিক পরিষেবা এবং ঋণ ব্যবস্থার ক্ষেত্রেও নতুন সম্ভাবনা তৈরি হয়েছে। বিশেষ করে ক্ষুদ্র ও মাঝারি ব্যবসার ক্ষেত্রে ভবিষ্যতে ডিজিটাল লেনদেনের তথ্য ঋণ দেওয়ার সিদ্ধান্ত এবং আর্থিক পরিষেবা তৈরিতে আরও গুরুত্বপূর্ণ হয়ে উঠতে পারে।
দেশের সীমানা পেরিয়ে UPI
ভারতের ডিজিটাল অর্থপ্রদানের এই কাঠামো এখন দেশের বাইরেও পৌঁছে গিয়েছে। ২০২৬ সালের সরকারি তথ্য অনুযায়ী, UPI একাধিক দেশে চালু হয়েছে। সিঙ্গাপুর, সংযুক্ত আরব আমিরশাহী, ফ্রান্স, নেপাল, ভুটান, শ্রীলঙ্কা, মরিশাস এবং কাতারের মতো দেশের সঙ্গে ভারতের এই ডিজিটাল অর্থপ্রদানের সংযোগ তৈরি হয়েছে। এর ফলে ভারতীয় পর্যটক এবং প্রবাসীদের অর্থপ্রদানের ক্ষেত্রে সুবিধা বাড়ছে। একই সঙ্গে ভারতের তৈরি প্রযুক্তি আন্তর্জাতিক আর্থিক ব্যবস্থায় জায়গা করে নেওয়ার সুযোগ পাচ্ছে। এখানেই UPI-এর আর একটি গুরুত্বপূর্ণ দিক সামনে আসে। প্রযুক্তি এখন শুধু অর্থনৈতিক সুবিধার মাধ্যম নয়, আন্তর্জাতিক সম্পর্কের ক্ষেত্রেও প্রভাব তৈরির একটি হাতিয়ার।
আন্তর্জাতিক ক্ষেত্রে ভারতের প্রযুক্তিগত প্রভাব
একটি দেশ যখন অন্য দেশের তৈরি প্রযুক্তিগত পরিকাঠামো গ্রহণ করে, তখন তার সঙ্গে শুধু প্রযুক্তির সম্পর্ক তৈরি হয় না। তৈরি হয় দীর্ঘমেয়াদি সহযোগিতার একটি ভিত্তিও। এই কারণে ভারতের ডিজিটাল পরিকাঠামোর আন্তর্জাতিক প্রসারকে প্রযুক্তিগত কূটনীতির অংশ হিসেবেও দেখা হচ্ছে। বিশেষ করে উন্নয়নশীল দেশগুলির কাছে কম খরচে এবং দ্রুত কার্যকর করা যায় এমন ডিজিটাল অর্থপ্রদানের ব্যবস্থা আকর্ষণীয় হয়ে উঠতে পারে। ভারতের অভিজ্ঞতা তাদের সামনে একটি পরীক্ষিত পথও তুলে ধরছে।
ব্রিকসেও উঠছে ডিজিটাল অর্থপ্রদানের প্রসঙ্গ
ভারতের ডিজিটাল অর্থপ্রদানের অভিজ্ঞতা এখন ব্রিকসের মতো আন্তর্জাতিক মঞ্চেও গুরুত্ব পাচ্ছে। বিভিন্ন সদস্য দেশের অর্থপ্রদানের ব্যবস্থাকে আরও সংযুক্ত করার বিষয়ে আলোচনা হয়েছে। স্থানীয় মুদ্রায় বাণিজ্য এবং সীমান্তপারের অর্থপ্রদানের ব্যবস্থাকে সহজ করার ক্ষেত্রেও ডিজিটাল প্রযুক্তির সম্ভাবনা নিয়ে গুরুত্ব বাড়ছে। এক্ষেত্রে UPI ভারতের কাছে একটি গুরুত্বপূর্ণ উদাহরণ। তবে ভারতের ব্যবস্থাকে সরাসরি অন্য সব দেশের উপর প্রয়োগ করা সম্ভব নয়। প্রতিটি দেশের নিজস্ব ব্যাংকিং ব্যবস্থা, আইন এবং তথ্য সুরক্ষার নিয়ম রয়েছে। তাই আন্তর্জাতিক সম্প্রসারণের ক্ষেত্রে প্রযুক্তির পাশাপাশি পারস্পরিক সমঝোতা এবং নিয়ন্ত্রক সহযোগিতাও প্রয়োজন।
সামনে নতুন সম্ভাবনা
UPI-এর পরবর্তী পর্যায়ে শুধু লেনদেনের সংখ্যা বাড়ানো নয়, অর্থপ্রদানের অভিজ্ঞতাকে আরও সহজ এবং বুদ্ধিমান করে তোলাও গুরুত্বপূর্ণ হতে পারে। কৃত্রিম বুদ্ধিমত্তার সাহায্যে স্বয়ংক্রিয় অর্থপ্রদান, ব্যক্তিগত আর্থিক ব্যবস্থাপনা এবং আরও উন্নত আর্থিক পরিষেবা তৈরির সম্ভাবনা নিয়ে কাজ চলছে। এর ফলে ভবিষ্যতে মানুষ শুধু নিজে অর্থপ্রদান করবে না। নির্দিষ্ট অনুমতির ভিত্তিতে প্রযুক্তিনির্ভর ব্যবস্থা তার হয়ে কিছু ছোটখাটো অর্থপ্রদানের কাজও করতে পারে। তবে এর সঙ্গে তথ্যের নিরাপত্তা, প্রতারণা রোধ এবং গ্রাহকের গোপনীয়তার প্রশ্নও আরও গুরুত্বপূর্ণ হয়ে উঠবে।
চ্যালেঞ্জও রয়েছে
UPI-এর সাফল্যের পাশাপাশি কয়েকটি বড় চ্যালেঞ্জও রয়েছে। ডিজিটাল অর্থপ্রদানের পরিমাণ যত বাড়বে, সাইবার নিরাপত্তার গুরুত্ব তত বাড়বে। প্রতারণা রোধ এবং গ্রাহকের তথ্য সুরক্ষিত রাখাও অত্যন্ত জরুরি। এছাড়া দেশের প্রত্যন্ত অঞ্চলে ইন্টারনেট পরিষেবা, ডিজিটাল শিক্ষা এবং প্রযুক্তির সহজলভ্যতার ক্ষেত্রে এখনও পার্থক্য রয়েছে। আন্তর্জাতিক ক্ষেত্রেও একই সমস্যা রয়েছে। একটি দেশের প্রযুক্তি অন্য দেশে ব্যবহার করতে গেলে সেই দেশের আইন, ব্যাংকিং ব্যবস্থা এবং তথ্য সুরক্ষার নীতির সঙ্গে সামঞ্জস্য তৈরি করতে হয়। তাই UPI-এর আন্তর্জাতিক সাফল্য ধরে রাখতে হলে প্রযুক্তিগত উৎকর্ষের পাশাপাশি নিরাপত্তা এবং আস্থার উপরও সমান গুরুত্ব দিতে হবে।
উপসংহার
UPI-এর গল্প আসলে শুধু একটি অর্থপ্রদানের প্রযুক্তির গল্প নয়। এটি দেখিয়েছে, একটি দেশ চাইলে নিজস্ব ডিজিটাল পরিকাঠামো তৈরি করে কীভাবে দ্রুত একটি সম্পূর্ণ অর্থনৈতিক ব্যবস্থাকে বদলে দিতে পারে। বিশ্বের তাৎক্ষণিক অর্থপ্রদানের লেনদেনে ভারতের প্রায় অর্ধেক অংশীদারি সেই পরিবর্তনের বড় প্রমাণ। আরও গুরুত্বপূর্ণ হল, ভারতের তৈরি এই ব্যবস্থা এখন দেশের সীমানা ছাড়িয়ে বিভিন্ন দেশের সঙ্গে যুক্ত হচ্ছে। তবে সাফল্যের পরবর্তী ধাপ আরও কঠিন। আন্তর্জাতিক গ্রহণযোগ্যতা বাড়াতে হলে নিরাপত্তা, গোপনীয়তা, নির্ভরযোগ্যতা এবং বিভিন্ন দেশের নিয়মের সঙ্গে সামঞ্জস্য বজায় রাখতে হবে। ভারতের সামনে তাই এখন শুধু বেশি লেনদেনের লক্ষ্য নয়। বড় প্রশ্ন হল, UPI কি আগামী দিনে বিশ্বের ডিজিটাল অর্থপ্রদানের অন্যতম স্বীকৃত আন্তর্জাতিক কাঠামো হয়ে উঠতে পারবে? ভারতের প্রযুক্তিগত কূটনীতির ভবিষ্যৎ অনেকটাই নির্ভর করবে সেই প্রশ্নের উত্তরের উপর।